Vendes, trabajas y aun así el dinero no alcanza
La facturación sube, el equipo está ocupado y cada cierre de mes deja la misma sensación: debería quedar más. Entonces aparece una instrucción conocida: hay que bajar los gastos. Se cancelan compras, se frenan contrataciones y se pide a todas las áreas que hagan un esfuerzo. Algunas medidas ayudan. Otras solo dejan problemas para después.
Antes de recortar, conviene entender qué estás pagando y para qué. Un gasto puede sostener una entrega importante, compensar una falla de coordinación o seguir activo porque nadie recuerda quién lo contrató. Si tratas los tres casos igual, puedes quitar recursos necesarios y conservar los costos que no están aportando.
Qué es un playbook de costos, sin complicarlo
Es una guía para saber qué revisar, quién decide y cómo comprobar si el cambio funcionó. No necesitas empezar con un manual enorme ni comprar otro sistema. Puede ser una hoja compartida que ayude a tu equipo a responder las mismas preguntas con el mismo criterio, cada vez que una categoría de gasto necesite atención.
Empieza por un gasto que puedas entender de principio a fin
No intentes revisar toda la empresa al mismo tiempo. Elige una categoría donde tengas preguntas claras: licencias de software, fletes, compras recurrentes, inventario o servicios externos. Busca un alcance que permita reunir la información y hablar con las personas que conocen el trabajo. Un total de gastos puede señalar dónde mirar, pero no explica qué cambiar.
Anota qué se compra, cuánto se paga, con qué frecuencia y quién lo utiliza. Añade las condiciones de renovación, los compromisos vigentes y el responsable de revisarlos. Si un dato falta, márcalo como pendiente. Una estimación puede orientar una conversación si explicas de dónde viene; no debe presentarse como un importe confirmado.
CONTEXTO DE MERCADO · DATOS OBSERVADOS
Antes de negociar, mira qué está pasando fuera de tu empresa
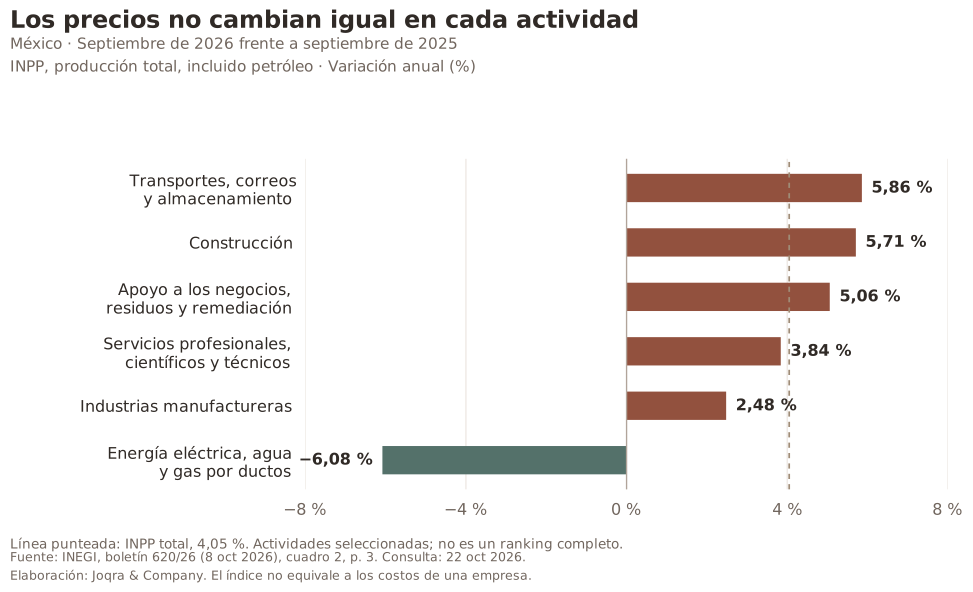
Un cambio de precio puede tener causas internas y externas. Contrasta tus compras con una referencia pertinente antes de atribuir toda la diferencia al proveedor o a tu operación.
En móvil, desliza la gráfica o consulta la tabla.
Fuente: INEGI, boletín 620/26, cuadro 2, p. 3 ↗. Publicado el 8 de octubre de 2026; consultado el 22 de octubre de 2026. Elaboración: Joqra & Company.
Ver datos de la gráfica
| Actividad | Variación anual |
|---|---|
| Transportes, correos y almacenamiento | 5,86 % |
| Construcción | 5,71 % |
| Servicios de apoyo a los negocios y manejo de residuos, y servicios de remediación | 5,06 % |
| Servicios profesionales, científicos y técnicos | 3,84 % |
| Industrias manufactureras | 2,48 % |
| Generación, transmisión, distribución y comercialización de energía eléctrica, suministro de agua y de gas natural por ductos al consumidor final | −6,08 % |
| INPP total (referencia) | 4,05 % |
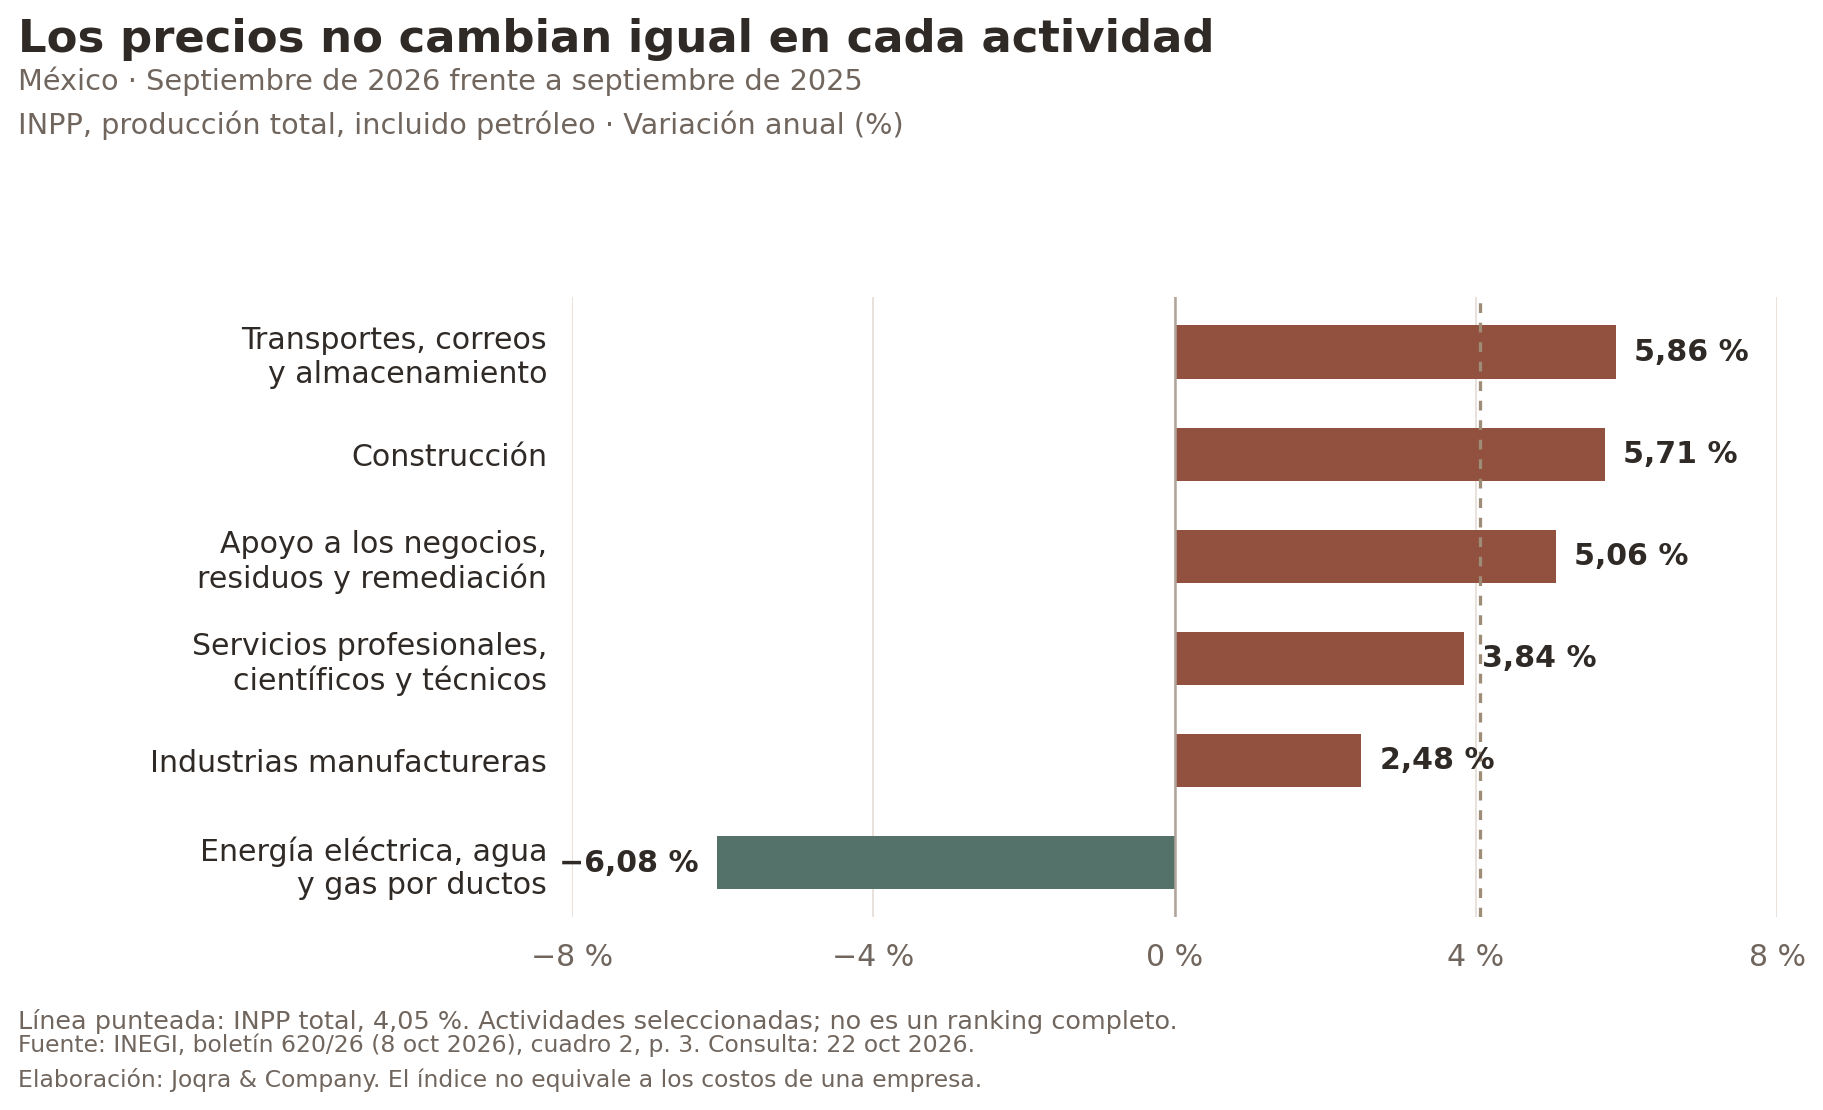
Selección editorial de actividades, no un ranking completo. Los nombres abreviados de la imagen aparecen completos en la tabla. El grupo de energía, agua y gas no representa una tarifa individual.
No apliques el mismo ajuste a todas tus compras. Revisa qué adquiriste, cuánto utilizaste y qué condiciones cambiaron antes de decidir si renegocias, sustituyes o corriges una práctica interna.
Un caso: los envíos urgentes que se volvieron normales
Imagina una distribuidora ficticia que paga entregas urgentes todas las semanas. Al ver el gasto, la dirección piensa en prohibirlas. Pero algunos clientes dependen de una entrega rápida y otros pedidos ya tienen un compromiso acordado. Cancelar todo podría reducir una factura y abrir un problema de servicio.
El equipo revisa una muestra de pedidos. Descubre que algunas urgencias responden a necesidades reales del cliente, mientras otras aparecen porque se prometió una fecha sin confirmar existencias. En otros casos, el producto estaba disponible, pero el pedido llegó tarde a almacén. El mismo concepto de gasto reúne situaciones distintas.
El playbook separa los casos: qué urgencias puede aprobar cada responsable, qué información debe revisar antes y cuáles necesitan una decisión especial. También deja una acción sobre la causa: confirmar disponibilidad antes de comprometer la entrega. La revisión busca quitar trabajo evitable, además de discutir el precio del transporte.
Haz preguntas que cambien la decisión
Para cada gasto, pregunta qué pasaría si dejara de existir mañana. ¿Se detendría una tarea? ¿El cliente notaría un cambio? ¿Otra persona tendría que hacer el trabajo? ¿Existe una alternativa que ya estamos pagando? Habla con quien usa el recurso, no solo con quien recibe la factura. El uso real puede ser distinto del que se imaginó al contratar.
Decide qué hacer, en lugar de pedir que todos gasten menos
Después de revisar, elige una acción concreta. Puede ser conservar el gasto con una razón clara, cambiar una condición, reducir capacidad que no se utiliza o probar una alternativa. También puede ser dejar la decisión pendiente hasta confirmar un dato. No todas las revisiones deben terminar en un recorte para resultar útiles.
Escribe quién hará el cambio y qué necesita para realizarlo. Si se cancela una herramienta, alguien debe comprobar que no queden tareas o información dependiendo de ella. Si se negocia un servicio, hay que revisar qué condiciones cambian. Una instrucción como «optimizar compras» no permite saber qué se hará ni cuándo estará resuelto.
El precio más bajo no siempre deja el menor costo
Un proveedor más barato puede requerir compras mínimas mayores, entregas menos frecuentes o más trabajo de revisión. Una licencia económica puede no cubrir una función que el equipo usa a diario. Antes de cambiar, compara el recorrido completo: compra, recepción, uso, atención de problemas y cualquier trabajo adicional que quede dentro de tu empresa.
No hace falta convertir cada comparación en un estudio extenso. Describe las diferencias que sí podrían cambiar la decisión y compruébalas con quienes las conocen. Si todavía no sabes cómo responderá una alternativa, plantea una prueba acotada. Es más claro decir qué necesitas validar que dar por hecho que pagar menos equivale a operar mejor.
Deja reglas para lo habitual y un camino para las excepciones
Una empresa necesita poder resolver lo cotidiano sin reunir a toda la dirección. Aclara qué puede aprobar cada persona y cuándo debe pedir una revisión. Los límites pueden depender del tipo de compra, una condición del cliente o un compromiso operativo. Usa criterios que el equipo pueda reconocer mientras está trabajando.
Incluye qué hacer si falta información o hay una urgencia. ¿A quién se consulta? ¿Qué compromiso puede asumir la persona mientras espera? ¿Dónde deja la razón de la excepción? Si el mismo caso vuelve cada semana, revisa la regla. Mantenerlo como extraordinario puede ocupar tiempo sin aportar una decisión diferente.
Comprueba qué cambió después de tomar la decisión
No cierres el tema el día que se aprobó el ajuste. Acuerda cuándo revisarás el resultado y qué observarás, además del importe pagado. Si cambiaste un proveedor, mira entregas y devoluciones. Si cancelaste software, pregunta por el trabajo manual que apareció. Si bajaste inventario, revisa si aumentaron los faltantes o las compras urgentes.
Compara periodos y situaciones que tengan sentido. Un mes con menos pedidos puede mostrar menos gasto sin que la medida explique toda la diferencia. Conserva los cambios relevantes de actividad y las dudas de la comparación. La intención es entender el efecto del ajuste, no encontrar una cifra que confirme la decisión a cualquier costo.
COMPARACIÓN ENTRE AÑOS
Distingue un aumento más lento de una caída de precios
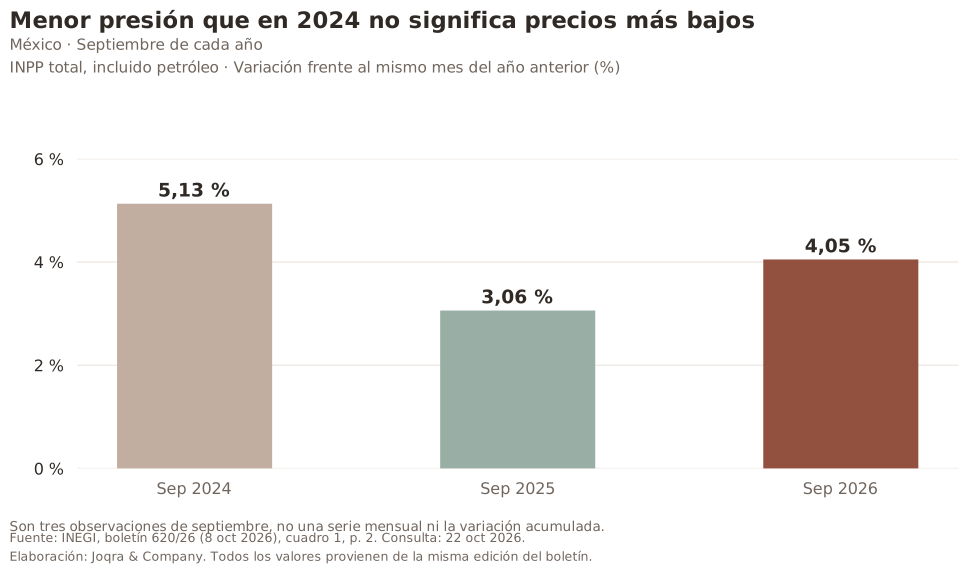
En móvil, desliza la gráfica o consulta la tabla.
Fuente: INEGI, boletín 620/26, cuadro 1, p. 2 ↗. Publicado el 8 de octubre de 2026; consultado el 22 de octubre de 2026. Elaboración: Joqra & Company.
Ver datos de la gráfica
| Periodo | Variación anual |
|---|---|
| 2024-09 | 5,13 % |
| 2025-09 | 3,06 % |
| 2026-09 | 4,05 % |
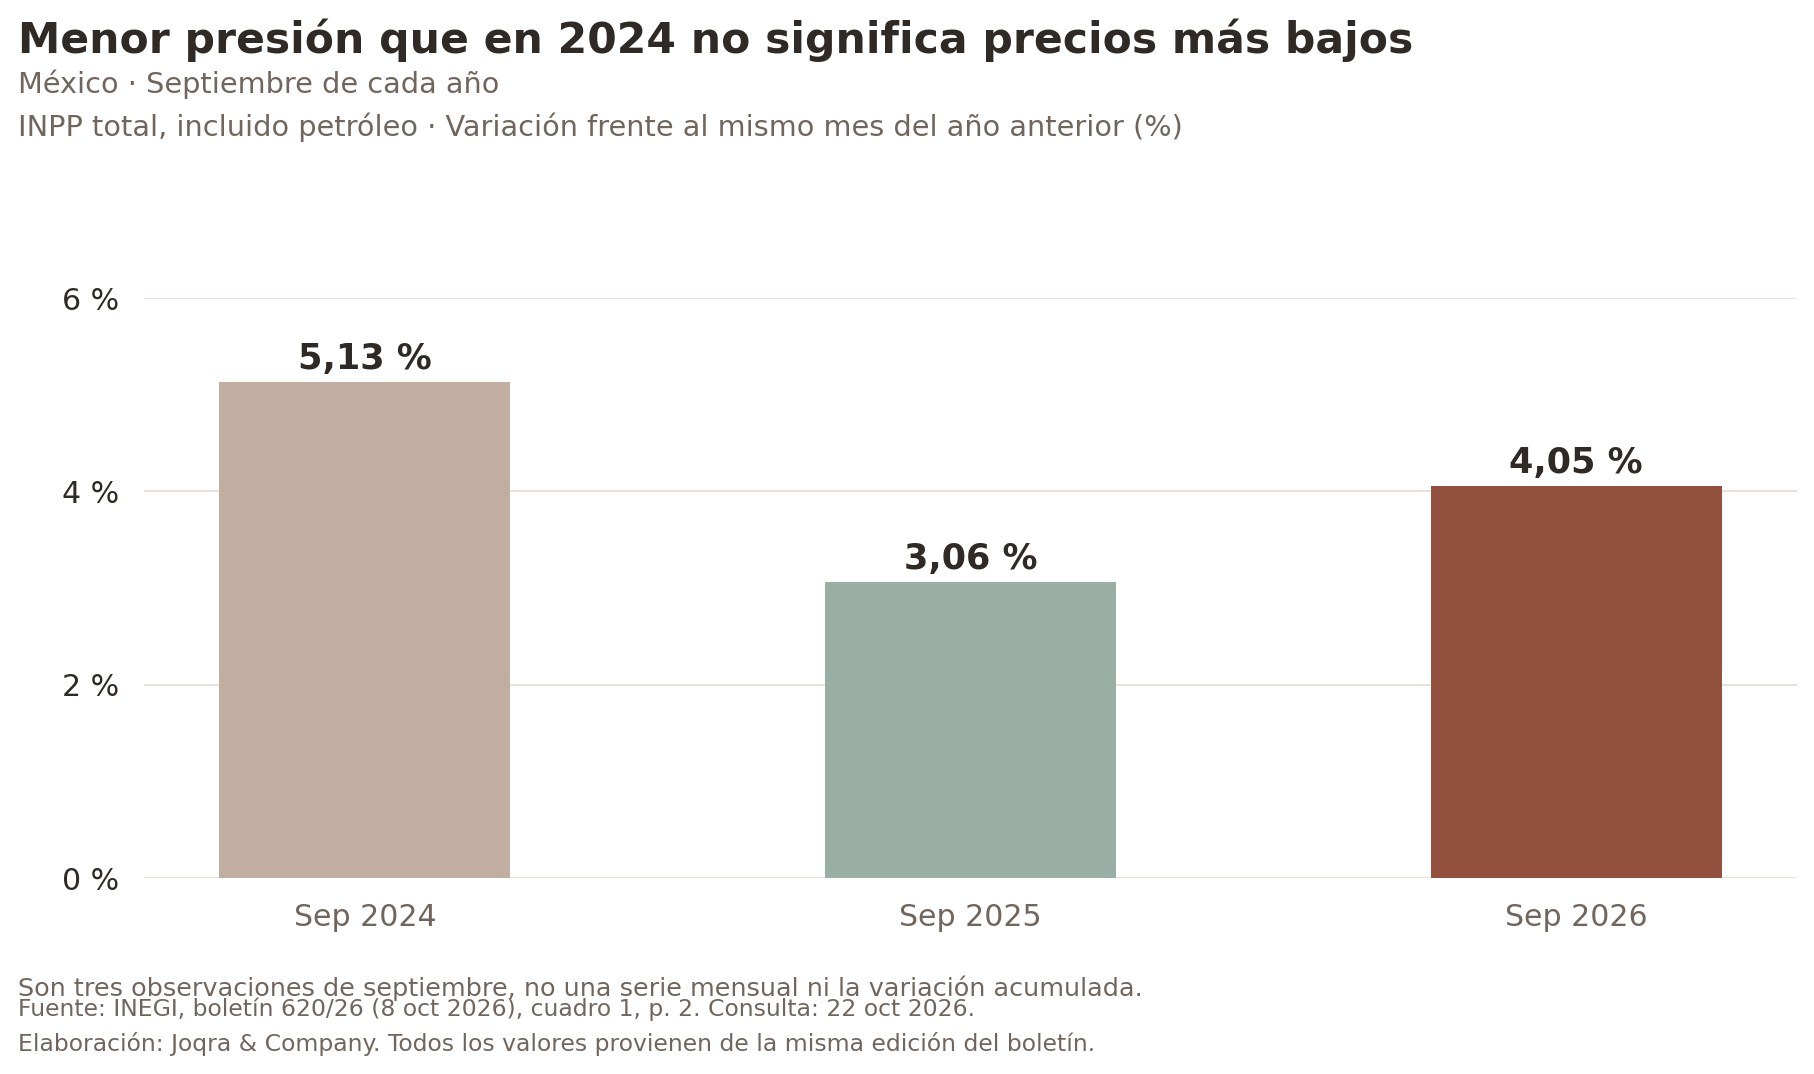
Una menor tasa de aumento no prueba que ahorraste. Para revisar tu decisión, compara cantidades, precios y servicio recibido en tus propios registros.
Son tres observaciones de septiembre, no una trayectoria mensual ni una variación acumulada. Todas provienen de la misma edición del boletín, para evitar mezclar versiones revisadas.
Distingue ahorrar de mover el problema a otro lugar
Posponer un pago puede dar espacio de efectivo, pero no elimina el compromiso. Comprar menos hoy puede ser útil o trasladar una urgencia a la próxima semana. También puede desaparecer un gasto externo y aumentar el tiempo que tu equipo dedica a resolver la misma tarea. Son movimientos distintos y conviene explicarlos de esa manera.
Cuando presentes el resultado, separa lo que ya se confirmó de lo que todavía esperas observar. Indica si el cambio es recurrente, temporal o una prueba. No sumes expectativas como si fueran ahorros obtenidos. Esa claridad permite que dirección y operación compartan una lectura del negocio que puedan sostener con evidencia.
Qué debe quedar en tu primera guía
Conserva una ficha breve por decisión: categoría revisada, motivo, información utilizada, acción elegida, responsable y fecha de revisión. Añade qué no debe verse afectado y qué señal obligaría a corregir el rumbo. Si descartaste una alternativa importante, una explicación corta evitará volver a discutirla sin conocer el contexto.
Una primera conversación que sí termine en un siguiente paso
Elige una categoría, reúne algunos casos recientes y revisa qué sabes de cada uno. Invita a quien compra, quien utiliza el recurso y quien conoce su efecto en el servicio. No necesitas que todas las áreas participen desde el inicio: necesitas que las personas presentes puedan explicar el recorrido elegido.
Al terminar, acuerda una decisión o una pregunta pendiente, con responsable y fecha. Empieza por algo que puedas comprobar sin poner en riesgo una parte importante de la operación. Cuidar los costos no consiste en gastar lo mínimo en todo. Consiste en saber qué vale la pena sostener, qué necesitas corregir y cómo reconocer si tu empresa está mejor después del cambio.
Fuentes y cómo leer estas gráficas
El INPP describe precios de producción. No equivale a la factura de tus proveedores, a tu recibo de energía ni al costo total de tu empresa. Úsalo como contexto y conserva tus comprobantes para revisar cada decisión.
- INEGI · INPP, boletín 620/26, 8 de octubre de 2026. Cuadros 1 y 2, páginas 2 y 3.
- INEGI · Metadatos y metodología del INPP 2025. Base julio de 2019 = 100 y actualización de la canasta.
Sin datos simulados en las gráficas. Cifras transcritas del boletín, sin estimaciones ni promedios propios. Los resultados pueden revisarse; aquí se conserva la edición citada. Consulta: 22 de octubre de 2026.